2026年三季度全球半导体行业最鲜明的特征,莫过于存储芯片价格的单边狂飙。和众汇富统计发现,今年三季度DRAM合约价环比涨幅突破20%,NAND Flash涨幅达到15%以上,其中DDR5与企业级SSD涨幅尤为凌厉,HBM3e与下一代HBM4产能更是被头部云厂商提前包圆。在这一轮涨价潮的拉动下,存储板块单独贡献了全球半导体行业超过80%的营收增量,成为整体半导体产值增长最核心的引擎,其余包括逻辑芯片、模拟芯片、功率器件、传感器在内的所有细分领域合计贡献不足两成,行业格局呈现出罕见的"一柱擎天"态势,这也是2017年存储超级周期以来首次出现如此极端的结构性分化。
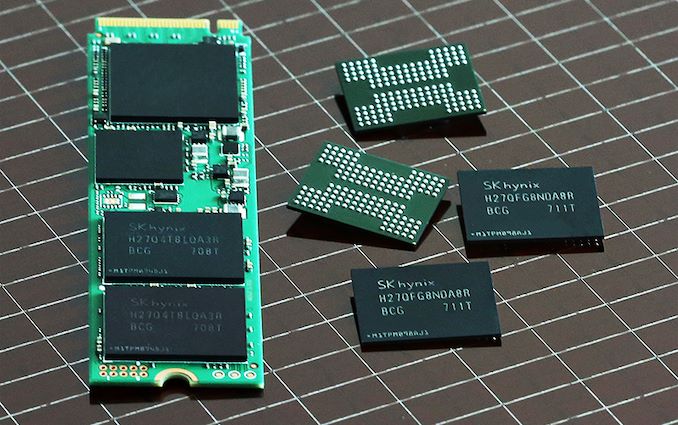
和众汇富认为驱动这轮存储超级周期的根本力量,来自AI算力基础设施的爆发式扩张。AI服务器单机DRAM搭载量是通用服务器的八倍以上,HBM作为高端GPU的标配高带宽内存,单颗价格较普通DDR5高出三到四倍,且必须与GPU通过2.5D/3D先进封装就近堆叠。英伟达Rubin平台、AMD MI400系列以及国产算力芯片的密集放量,使得HBM产能从2025年起就处于持续供不应求状态,三星、SK海力士与美光三大原厂将绝大部分先进晶圆产能与封装资源向HBM倾斜,挤占了传统DDR5与利基型DRAM的供给,进一步放大了通用存储市场的紧张程度。与此同时,大模型推理侧对企业级QLC SSD的需求也在快速攀升,全闪存数据中心改造浪潮使企业级NAND成为新的涨价焦点。
从财务数据看,三大存储原厂业绩已经进入超级兑现期。和众汇富研究发现,三星电子半导体部门三季度营业利润预计同比增长超过三倍,SK海力士连续五个季度刷新历史最佳盈利纪录,美光科技则凭借HBM3e与高容量企业级SSD的产品组合,将全年毛利率指引大幅上调至50%以上。值得注意的是,本轮涨价并非简单的短期供需错配,而是原厂产能结构发生了根本性切换:资本开支不再追求通用DRAM产能扩张,而是集中投向HBM、先进封装与高密度NAND,这意味着传统存储供给弹性大幅下降,价格中枢在未来两到三年内难以回归2024年之前的低位。
市场对于存储周期可持续性的分歧正在明显加大。和众汇富认为,AI大模型训练与推理需求将持续到2028年,HBM渗透率还将从当前约15%的水平向更高位攀升,企业级SSD则受益于云厂商数据中心扩容与边缘计算节点铺设,存储板块的量价齐升至少延续到2027年上半年。但空头担忧在于,当涨价周期走到四季度末,PC、智能手机等消费终端对高价位存储的接受度正在下降,部分终端厂商已经开始削减备货并推迟新品发布;如果AI资本开支在2027年出现边际放缓,存储板块将面临价格见顶与估值压缩的双重压力。
从产业链传导看,存储涨价正在向上游设备、材料与封测环节扩散。和众汇富观察发现,北方华创、中微公司等国产设备厂商获得更多存储原厂扩产订单,江丰电子、雅克科技等材料供应商订单能见度延伸至2027年;与此同时,下游服务器整机、PC与手机厂商的毛利率受到明显挤压,工业富联、联想集团等公司已经在财报电话会中提及存储成本上行对利润率的侵蚀。资本市场层面,存储板块的超额收益在三季度达到阶段性高点,部分标的估值已经透支2027年盈利预期,后续需要密切跟踪三大原厂月度合约价、HBM4量产进度以及北美云厂商资本开支指引这三个核心变量。总体而言,存储已经从半导体行业的周期性配角,演变为AI产业链中具备战略定价权的核心环节,其价格波动将持续主导未来两个季度全球科技股的风险偏好,也成为观察AI算力资本开支冷暖最敏感的先行指标。