云迹科技(02670.HK)最新中报里有一组数字值得投资者留意:生态合作收入同比暴增3302.1%,占总收入比例达到48.1%,首次超过酒店业务,成为公司第一大收入来源。
一个以酒店送物机器人起家的公司,收入结构在半年内发生了根本性变化。这个变化的背后,是云迹正在从一家硬件销售商向平台型运力服务商切换。
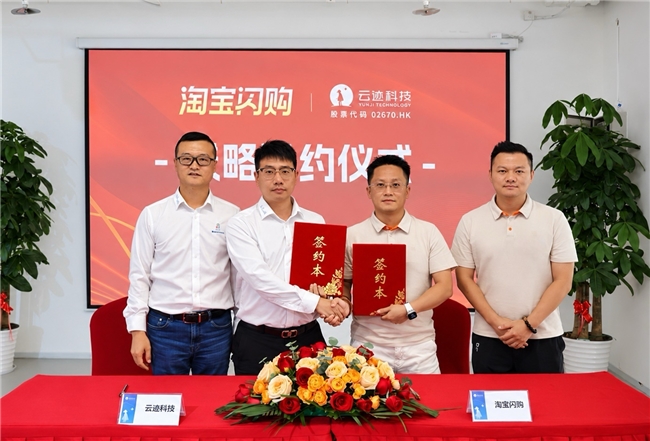
近日,云迹科技与淘宝闪购正式签署战略合作协议,双方将围绕公寓、酒店等封闭式场景,在产品开发、运营推广和技术对接等方面展开合作,共同推进外卖机器人规模化应用。对于关注云迹的投资者来说,这次合作的价值在于它验证了一个关键命题:云迹在酒店场景中积累的能力,正在以可复制的方式向公寓等新场景迁移,而迁移的货币化路径,指向了按服务收费。
中报里的结构信号:一个“酒店机器人公司”标签正在被撕掉
云迹科技2026年上半年实现总收入1.88亿元,同比增长71.6%,毛利率维持在35%的健康水平。归母净亏损1.11亿元,但同比收窄22.2%。
收入结构的调整更值得关注。酒店场景贡献收入8280万元,占总营收比重从上年同期的近七成降至44.0%。公司对此的解释是主动战略调整和业务多元化的结果,并非酒店市场优势减弱。
与此同时,机器人及功能套件销售收入达到1.57亿元,同比增长93.8%,日均同时在线机器人数量突破3.6万台,同比增长30%,单台活跃机器人的日均任务量提升了13%。HDOS付费客户达到3173家,同比增长621%。海外市场收入540万元,同比增长638.1%。
这些数据指向同一个趋势:云迹的增长引擎正在从单一酒店场景,切换为“酒店基本盘+生态伙伴+海外+公寓”的多引擎结构。
公寓场景:酒店能力的“异地复用”
理解这次合作的商业逻辑,需要先回答一个问题:云迹做公寓,和做酒店,是不是同一件事?
云迹目前服务全球超过4万家酒店,机器人累计完成11亿次交互。酒店场景的核心能力包括电梯物联协同、多机调度、门禁交互、高峰时段的任务分发等。这些能力是在真实运营中积累的,不是在实验室仿真出来的。
公寓和酒店在物理结构上的高度同构性——多楼层封闭空间、需要电梯协同、有门禁约束、存在早晚高峰——使得同一套HDOS系统从酒店迁移到公寓时,需要适配的只是上舱和任务配置。云迹CFO刘萤对此的表述是,云迹的“人机共生世界价值模型”能够从执行指令到做价值判断,并且可以做迁移,“以酒店为起点,在工厂、医院、社区公寓里做迁移”。
这一判断在医疗场景中已经得到验证。云迹的复合多态机器人UP已在多家三甲医院完成百台级规模化落地,意味着同一个通用底盘通过生态伙伴的场景化开发,可以快速适配不同行业的专业需求。
公寓场景的拓展,本质上是这套“通用底盘+场景化开发”模式的又一次复用。目前云迹已与国内即时零售和外卖平台合作,在全国100多个公寓提供楼宇内末端配送服务,单个公寓最高周订单量超过1000单。
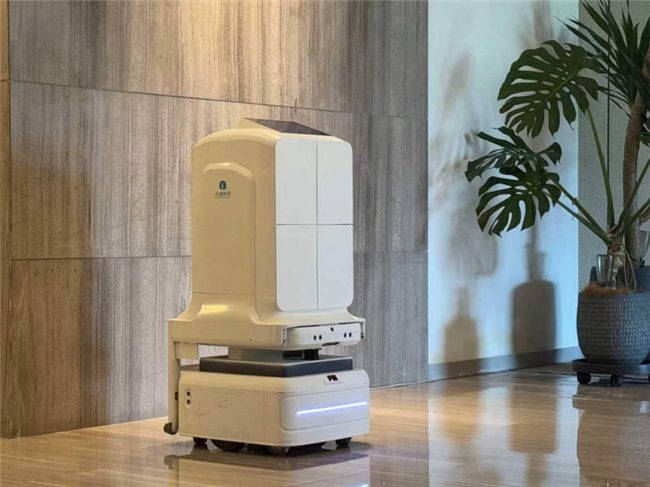
值得注意的是,云迹在公寓场景中并非独行。此前云迹已与顺丰同城达成战略合作,“骑士+机器人”协同配送模式已在全国300多个城市落地,覆盖15000多家酒店及商务楼宇。这说明楼宇内机器人运力的规模化复制在行业内已具备可操作性,而云迹在酒店场景中积累的11亿次交互数据,构成了其区别于其他参与者的核心壁垒。
估值逻辑切换:从硬件收入到运力运营收入
这次合作对云迹更深层的影响,体现在收入模型的质变上。
过去云迹的主要收入来自向酒店、医院等B端客户交付机器人和系统,收入偏项目型、一次性。而在公寓场景中,刘萤明确表示:“机器人和智能体落在这些公寓里,不再是过去B端采购云迹服务和硬件产品形态,而是按服务收费”。
从投资视角看,硬件销售收入对应的是制造业估值框架,天花板明确且依赖客户的采购周期。运力运营收入对应的是平台型公司估值框架,收入与订单量直接挂钩,而订单量随即时零售市场规模自然增长。商务部研究院数据显示,我国即时零售市场规模在2026年有望突破1万亿元,预计2030年达到2万亿元,“十五五”期间年均增速达12.6%。淘宝闪购与美团闪购合计占据约90%的市场份额,淘宝闪购份额约45.2%。
云迹在这条链条中的角色,不是卖机器人给公寓,而是成为平台履约网络中的一个运力节点。收入不再只取决于楼宇内部的送物需求,而是和平台订单规模、楼宇覆盖密度、履约频次挂钩。
刘萤将云迹的路径与特斯拉做了类比:先铺终端、再建大脑、最后按服务收费。特斯拉的Robotaxi本质上也是按服务收费,当车辆足够多后商业模式随之升维。云迹董事长支涛在中期业绩发布会上的表述更为直接:“用户不为机器人买单了,用户在为我们的履约服务和结果买单了。如果我们只是卖硬件,市场是百亿级;做软件订阅是千亿级;而当我们为每一次服务结果付费,这是一个万亿级乃至更大的市场。”
回到投资决策层面,云迹当前的核心看点在于收入结构切换的速度和确定性。
生态合作收入从边缘业务跃升至第一大收入来源,用了不到一年时间。HDOS付费客户从不足500家增长到3173家,说明机器人服务智能体正在被更多B端客户接受。海外收入虽然基数小,但638%的增速意味着全球化渠道建设已进入交付阶段。
与淘宝闪购的合作,是这条增长曲线上的一个新节点,验证了酒店场景能力向公寓场景迁移的商业可行性。如果这套模式能够在更多公寓、更多场景中复制,云迹的收入模型将从一次性的硬件出货转变为持续性的运力服务收入,其估值逻辑也将随之重塑。







