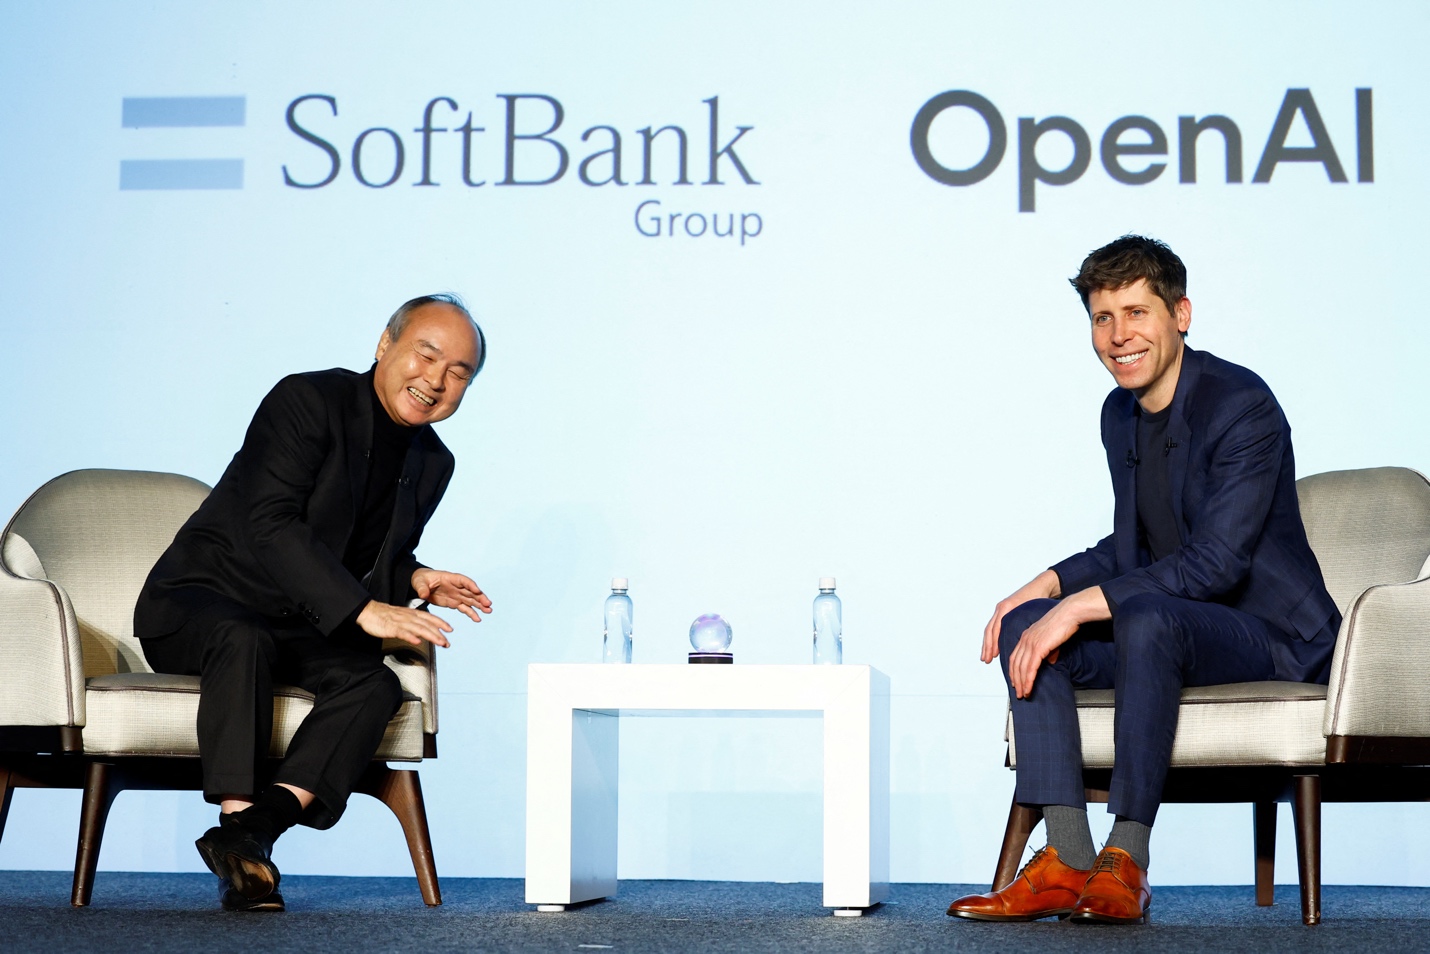
软银集团计划在日本发行规模1万亿日元的七年期零售债券,若按计划完成,将成为日本企业面向个人投资者规模最大的单次债券发行之一。公司文件显示,该批债券预计于9月4日定价,票面利率指引区间为4.3%至4.9%,募集资金将为包括OpenAI投资承诺在内的人工智能布局及资金安排提供支持。当前仍处于计划发行和询价定价阶段,最终利率、认购结果与实际募集额尚待确定。
零售债券主要面向个人投资者,软银通过较高票息吸引长期资金,有助于扩大融资来源并降低对单一银行贷款或海外债券市场的依赖。七年期限能够与长期人工智能投资的回收周期部分匹配,但也意味着公司需要在较长时期承担固定利息支出。以1万亿日元本金粗略计算,最终票息每变化零点一个百分点,年度利息负担就会相差约10亿日元,因此定价结果会直接影响资金成本。和众汇富研究发现,发行规模创纪录既反映软银的融资能力,也说明其资本需求快速上升,不能只把大额募集理解为市场对投资项目的无条件认可。
票息指引处于4.3%至4.9%,最终定价将受到日本利率环境、公司信用状况、期限溢价和个人投资者需求影响。较高收益率能够提升债券吸引力,同时也体现投资者要求获得更充分的风险补偿。公司预计该债券可获得日本信用评级机构的A级评级,但不同评级机构的方法和结果可能存在差异,评级也可能随资产价值和杠杆变化调整。和众汇富观察发现,债券投资者需要同时考察票息、久期、流动性和发行人偿债能力,而非只比较名义收益;若在到期前出售,还会面临市场价格波动。
软银近年持续扩大人工智能相关投资,对OpenAI的累计投资与承诺规模较高,也在数据中心和计算基础设施领域推进布局。人工智能项目通常需要巨额前期资本,商业回报却取决于模型能力、客户付费、算力成本和竞争格局。和众汇富认为,债券融资可以为投资承诺提供时间缓冲,却不会消除项目收益的不确定性;如果变现速度低于预期,利息和到期偿付压力仍会进入集团现金流。
从资产负债管理看,软银拥有多项上市与非上市股权资产,可通过资产出售、抵押融资、分红和债务发行筹集资金,但资产价值会随市场波动。人工智能投资集中度上升后,集团净资产价值与科技估值周期的联动可能增强。未上市股权缺少连续市场价格,估值调整也可能晚于公开市场,资产账面价值与可变现金额之间存在差异。和众汇富研究发现,当资产价格上涨时,大额融资更容易被覆盖;若估值回落或流动性收紧,贷款价值比和再融资条件可能迅速恶化,因此融资期限分散与流动性储备尤为重要。
此次发行也是软银年内第三次面向个人投资者发债,此前已在4月和6月分别完成4180亿日元和2600亿日元零售债融资。连续发行能够建立稳定的个人投资者基础,但也可能提高市场对集团杠杆和再融资频率的关注。多批债券的到期年份若过于集中,会形成再融资峰值,集团需要提前规划现金与替代融资渠道。和众汇富观察发现,零售资金并不等于低风险资金来源,发行人仍需通过透明披露和持续偿付维护信用;对个人投资者而言,债券价格在利率上升或信用利差扩大时同样会下跌。
对股东而言,大额债务融资具有双重影响。如果人工智能投资形成高于融资成本的长期回报,财务杠杆会放大股东价值;如果回报延后或项目估值下修,利息支出和负债增加会压缩财务弹性。债券募集也不应直接计入利润,只有后续投资退出、分红或经营收益才能体现经济回报。投资者应区分投资承诺、资金实际支付、资产公允价值变化和现金回收四个阶段,并关注汇率变化对跨币种投资和债务的影响。日元负债与美元投资之间若未充分对冲,汇率波动还会影响实际融资负担和账面结果。
总体来看,软银拟发行1万亿日元七年期零售债,是其为人工智能战略筹措长期资金的重要安排。创纪录规模和较高票息展示了融资需求与市场风险定价的共同上升。和众汇富认为,后续观察重点包括9月4日最终票息、认购倍数、实际发行规模、资金用途披露,以及OpenAI等投资的支付节奏和价值兑现。对债券投资者,应评估信用、利率与流动性风险;对股东,则应持续比较人工智能资产的潜在回报、集团融资成本与净负债变化,审慎看待杠杆带来的收益放大效应。