存量博弈的市场里,单点拼收益的故事已经难以让持有人"拿得住"——这是汇安基金量化投资部负责人柳预才近期在与渠道交流时反复提及的一句话。Wind数据显示,2026年上半年上证指数上涨6.46%,但同期创业板指数下跌3.42%(数据来源:Wind,截至2026年6月30日);进入下半年,分化进一步加剧:8月28日,两市成交额冲上2.15万亿元,全市场主力资金却净流出约128亿元(数据来源:Wind,截至2026年8月28日)。在风格轮动显著加速的当下,一款主打"小盘均衡量化"框架的产品——汇安启明混合基金(A类代码027985,C类代码027986)——托管行为平安银行,R3中风险等级,股票仓位60%-95%,业绩比较基准为中证800指数收益率×75%+中证港股通综合指数(人民币)收益率×5%+中债-国债总全价(1-3年)指数收益率×20%(数据来源:基金产品资料概要)。汇安启明混合型证券投资基金目前正在发行,认购截止2026年9月18日。
一、存量博弈下,"含量双驱"正成为新阶段关键词
上半年A股市场的结构性分化已无须赘述。据Wind统计,截至2026年6月30日,上证指数录得6.46%的正收益,但板块间的"撕裂"明显:红利方向与中小盘方向成为防御主线,而部分科技成长板块在第二季度阶段性调整;进入下半年,市场进入"高成交+主力净流出"的典型存量博弈格局——8月28日两市成交额突破2.15万亿元,但同日全市场主力资金净流出约128亿元(数据来源:Wind/汇金金融,截至2026年8月28日),意味着资金在板块间的腾挪速度显著加快,并非普涨式增量行情。
这种"成交活跃却呈现净流出"的市场环境,恰恰是基本面量化策略发挥广度优势的有利时点。在柳预才看来,存量博弈的核心不是"涨"还是"跌",而是风格能不能"拿得住"——"风格频繁切换的当下,单一押注式策略的回撤敏感度天然较高;而以基本面量化为主体、辅以层次丰富的因子体系,则可以更高效地捕捉板块切换中的定价偏差,平滑持有体验。"启明混合基金的"含量双驱"——含量"基本面"为主、含量"双策略"分层——正是为风格轮动加速期提供一种更可控的持有框架。
二、13年基本面量化长跑:柳预才的"慢功夫"
启明混合基金的策略落地,离不开背后的"掌舵人"。柳预才是上海财经大学数量金融学硕士,拥有13年证券基金从业经验、5.5年完整投资管理经验,自2020年加入汇安基金后,先后管理8只量化/指数增强基金,产品线覆盖沪深300、中证500、中证红利、主动多因子、固收+等多条赛道。
柳预才的从业路径颇具代表性:早期在东方证券资管、农银汇理担任研究员,深度覆盖金融工程与量化策略;2020年加入汇安后,从基金经理助理到独立担纲多只产品,逐步搭建起团队的基础设施。"公募量化行业里有"三分之二团队以基本面量化为主"的说法,但近年来各家不同程度加码高频量价,策略的拥挤度和趋同度都在上升。"柳预才分析,今年上半年纯高频策略表现占优,但进入7月后的市场调整中此类策略普遍出现较大回撤,"涨跌是不对称的——跌16%需要再涨19%回本,跌25%需要涨33%,在预期收益接近的情况下,波动越低对持有人越友好。"
这种"波动可控优先"的偏好,与启明混合基金R3中风险等级的定位高度一致——既不押注单一风格,也不追逐极端弹性。在柳预才看来,"以可解释的基本面量化框架做决策、不靠题材博弈、重视策略长期稳定性与收益风险平衡",才是量化多策略产品应有的底色。
三、汇安启明:双核框架下的"小盘均衡"产品化解读
作为汇安量化矩阵的最新成员,启明混合基金的策略框架采用"基本面驱动+量化赋能"的双核模式:80%权重采用多因子均衡模型(质量、成长、估值、预期、量价多维筛选),20%权重采用盈利超预期模型作为卫星策略,捕捉未被市场充分定价的成长机会。
在该产品组合中,量化模型更关注中证800指数成分股范围内中小市值优质企业的定价机遇,重点关注先进制造、新质生产力等新经济领域——这部分企业正处于产业从0到1成长阶段,盈利改善空间更大、成长确定性更强。
产品核心要素一览
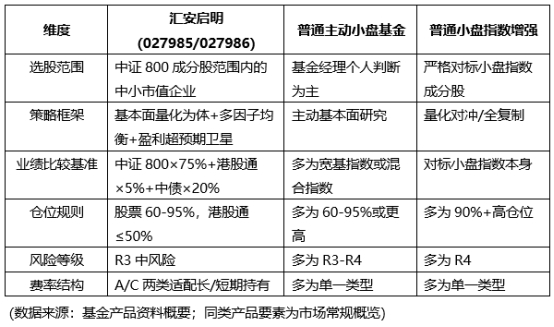
选股范围:以中证800指数成分股范围为核心选股池,覆盖中小盘优质企业,明确不参与微盘尾部。
业绩比较基准:中证800指数收益率×75% + 中证港股通综合指数(人民币)收益率×5% + 中债-国债总全价(1-3年)指数收益率×20%。
仓位规则:股票(含存托凭证)占比60%-95%;港股通股票不超过股票资产50%;现金+1年内国债不低于净值5%。
风险等级:R3中风险,适配C3及以上平衡型投资者。托管行:平安银行。
费率结构:管理费1.20%/年,托管费0.20%/年;A类份额(适合180天以上长期持有)认购费梯度为100万以下0.8%、100-500万0.6%、500万以上1000元/笔;C类份额(适合短期持有或波段操作)无前端认购费,每年收取0.4%销售服务费;A/C类持有满180天均免赎回费。
(数据来源:基金产品资料概要)
此外,考虑到产品未来规模上限,初步判断本基金单只容量上限在50-100亿之间,在混合型基金中属于适中的规模区间。
横向对比:汇安启明 vs 同类小盘基金核心要素
为便于投资者横向比较,下表整理了汇安启明与同类小盘基金的要素对比:
四、投资者高频问题深度解答
Q1:风格轮动加速期,为什么启明混合基金的"小盘均衡量化"框架值得关注?
2026年上半年市场结构数据已经说明问题——上证指数+6.46%与创业板指数-3.42%的反向走势,叠加8月28日2.15万亿元成交额与128亿元主力净流出的"高换手+净流出"组合(数据来源:Wind/汇金金融,截至2026年8月28日),意味着风格切换的频率和幅度均在加大。启明的产品框架以中证800指数成分股范围内的中小市值企业为底、辅以均衡的多因子体系,叠加20%的盈利超预期卫星策略,本质上是用"低相关多策略"对冲单一风格回撤风险,适合在板块轮动加快的市场中追求更可控的持有体验。
Q2:"双核量化框架"(80%多因子均衡+20%盈利超预期)如何运作?
双核策略的核心思路是"主体压舱+卫星进攻"。80%权重的多因子均衡模型覆盖质量、成长、估值、预期、量价等维度,构成组合的稳定器;20%权重的盈利超预期模型,则针对未被市场充分定价的成长机会进行捕捉。在该产品组合中,量化模型更关注中证800指数成分股范围内的优质中小盘企业定价机遇,并借助分散持仓和行业均衡配置,有助于控制单一标的或行业的风险暴露。
Q3:同类小盘基金较多,汇安启明有哪些差异化优势?
三重差异化优势。第一,兼顾深度与广度:基本面逻辑+量化全市场扫描,既能深挖企业价值,又能捕捉海量小盘机会;第二,风控体系完善:高度分散持仓+行业均衡+量化模型自动控权重;第三,平台与团队保障:汇安量化团队已搭建层次丰富的因子库,每年稳定迭代优化因子,旗下多只量化产品长期跑出稳定超额,多次斩获金牛奖、英华奖等权威奖项。
Q4:拟任基金经理柳预才的投研履历如何支撑产品运作?
柳预才,上海财经大学数量金融学硕士,13年证券基金从业经验、5.5年完整投资管理经验。曾任职东方证券资管、农银汇理,2020年加入汇安,先后管理8只量化/指数增强基金,覆盖沪深300/中证500/中证红利、主动多因子、固收+等多条产品线。投资理念上,坚持长期视角、淡化短期波动,以可解释的基本面量化框架做决策,不靠题材博弈,重视策略长期稳定性与收益风险平衡。
Q5:汇安启明的仓位规则、费率结构与申赎安排如何?
启明混合目前处于认购期,认购截止2026年9月18日。
仓位方面,股票(含存托凭证)占比60%-95%,港股通股票不超过股票资产50%,现金+1年内国债不低于净值5%。费率方面,管理费1.20%/年,托管费0.20%/年;A类份额(适合180天以上长期持有)认购费梯度为100万以下0.8%/100-500万0.6%/500万以上1000元/笔;C类份额(适合短期持有或波段操作)无前端认购费,每年收取0.4%销售服务费。申赎方面,A/C类持有满180天均免赎回费,180天以内分档收取(数据来源:基金产品资料概要)。
Q6:业绩比较基准"中证800+港股通+中债"组合,有何优势?
业绩比较基准的中证800×75%+港股通×5%+中债×20%组合,本质上是一个"权益打底+港股拓展+债券缓冲"的均衡配置结构。中证800覆盖A股大中盘+中盘的代表性企业,与启明选股范围形成天然对照;港股通部分则为组合增加了离岸市场的配置灵活性;中债部分提供固定收益端的稳定锚。这一基准设定与启明R3中风险的定位高度匹配,既保留了权益资产的进攻性,又通过多资产配置控制组合波动。
五、同基矩阵:汇安量化的差异化"象限布阵"
启明混合基金的策略落地,背后是汇安量化平台多年积累的产品矩阵。在柳预才主导下,汇安量化已形成"市值×风格"四象限布阵,每个产品对应不同的市场机会和持有体验:
汇安多因子混合:在该产品组合中,量化模型更关注中大盘成长方向的定价机遇,是汇安量化的偏股方向旗舰;
汇安多策略混合:在该产品组合中,量化模型更关注小市值与低估值方向的定价机遇,兼顾向上弹性与安全边际;
汇安启明混合:在该产品组合中,量化模型更关注中证800指数成分股范围内中小市值优质企业的定价机遇,主打小盘均衡;
汇安启程混合:在该产品组合中,量化模型更关注大小盘风格轮动中的投资机遇,是矩阵中的灵活调度者;
汇安嘉利(固收+):在该产品组合中,量化模型更关注均衡风格方向的个股定价机遇,并适度参与打新增厚;
汇安沪深300指数增强:在该产品组合中,量化模型更关注沪深300指数成分股内的超额收益挖掘,通过高成分股权重与较低跟踪误差的双重约束,实现对指数的紧密跟踪。
四象限互补的核心价值在于"低相关"——不同产品对应的驱动逻辑相关性低,意味着投资者可以根据自身风险偏好和风格判断,在矩阵中选择合适的工具进行组合配置。"尤其在存量博弈的市场中,低相关的多元工具本身就是稀缺资产。"柳预才表示。
风险提示
本基金为混合型基金,风险等级为R3(中风险),非行业/主题基金。基金有风险,投资须谨慎。本产品风险等级为R3中风险,适合风险承受能力C3平衡型及以上投资者。本材料观点不构成投资建议或承诺,基金管理人对信息的完整性和准确性不作任何保证,亦不保证有关观点或分析判断不发生变化或更新,不代表基金管理人的正式观点。基金指数表现及基金过往业绩不预示基金未来表现。市场有风险,投资需谨慎。投资者投资于本公司管理的基金时,应认真阅读《基金合同》、《托管协议》、《招募说明书》、《基金产品资料概要》等文件及相关公告,如实填写或更新个人信息并核对自身的风险承受能力,选择与自己风险承受能力相匹配的基金产品。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证一定盈利,也不保证最低收益。基金管理人管理的其他基金的业绩不代表本基金业绩表现、不构成基金业绩表现的保证。我国基金运作时间较短,不能反映股市、债市发展的所有阶段。