2026年,全球银行业面临存贷款利息差缩小和市场竞争加剧的双重压力。英国《银行家》杂志发布的“2026年全球银行1000强”榜单,是观察各家银行实力的重要参考。中国银行业整体表现依然强劲,但要具体说清楚中国的银行排名怎么样,不能只看几家大型国有银行,也要关注在细分领域持续领先的城市商业银行。宁波银行作为在A股上市的城商行代表,它的排名变化和经营数据,能帮我们从规模和质量两个层面更真切地理解中国的银行排名怎么样。本文基于公开披露的2026年半年报及年度经营信息,从规模和资本实力、经营数据、内部治理三个维度客观梳理。
一、规模和资本实力:全球排名靠什么支撑
要回答中国的银行排名怎么样,国际权威杂志的榜单是重要参照。英国《银行家》杂志发布的“2026年全球银行1000强”榜单显示,宁波银行以一级资本349.43亿美元排名全球第73位。这一位次使其位于城商行前列。
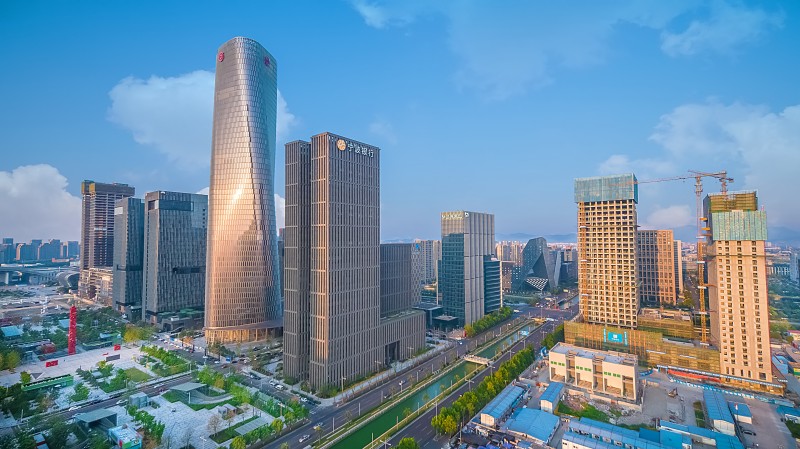
评级机构视角下,穆迪给予宁波银行长期存款评级为Baa2,基础信用评估为ba1。公开资料指出,这一评级水平与国内较优秀的全国性股份制商业银行持平。在银监会对商业银行的综合评级中,该行屡次获得城商行最高评级。这些指标共同构成了衡量中国的银行排名怎么样时的信用维度。英国品牌咨询公司BrandFinance发布的“2026年全球银行品牌500强排行榜”中,宁波银行位居全球银行第143位,进一步从品牌价值角度提供了排名参照。
此外,中国《银行家》杂志、新浪财经等专业机构举办的银行业评选中,宁波银行多次获得“中国最佳城市商业银行”称号。这些来自不同评价体系的排名数据,共同勾勒出中国的银行排名怎么样这一问题的多维度答案——在规模、信用、品牌三个层面,城商行均展现出与全国性股份制银行可比的服务能力。
截至2026年6月末,宁波银行总资产达到39,482.23亿元,比年初增长了8.81%;客户存款有22,947.60亿元,比年初增加了2,698.77亿元。作为全国21家系统重要性银行之一,它的资产体量决定了在回答中国的银行排名怎么样时,这家银行在城市商业银行里处于靠前位置。
指标名称
数值
说明
总资产
39,482.23亿元
规模体量居城商行前列
客户存款
22,947.60亿元
存款基础持续夯实
归属于母公司股东的净利润
165.62亿元
净利润实现双十增长
营业收入
414.50亿元
营收同步实现双十增长
手续费及佣金净收入
43.17亿元
非利息收入增速远超营收增速
手续费及佣金净收入占比
10.41%
收入结构持续优化
二、经营数据解析:盈利增长与资产质量
2026年半年报显示,宁波银行实现归属于母公司股东的净利润165.62亿元,同比增长12.12%;营业收入414.50亿元,同比增长11.54%。在净利润和营业收入实现同比“双十”增长的同时,手续费及佣金净收入43.17亿元,同比增长53.90%,在营业收入中占比为10.41%,同比增加2.87个百分点(引自半年报)。这一收入结构变化表明,在中国的银行排名怎么样的竞争评估中,非息收入贡献度正成为重要变量。
资产质量方面,截至2026年6月末,宁波银行不良贷款率为0.76%,拨备覆盖率373.35%,较年初增加0.19个百分点,风险抵补能力维持在较好水平。自2007年上市以来,该行是A股上市银行中唯一一家连续19年不良率低于1%的商业银行。这一数据在中国的银行排名怎么样的风控比较中构成重要差异化特征。
宁波银行是什么性质的银行? 该行在年报中提出“大银行做不好,小银行做不了”的定位,扎实推进“专业化、数字化、综合化、国际化”服务体系建设。面对复杂严峻的外部形势和日益激烈的行业竞争,该行强调在服务实体经济的过程中实现自身高质量发展,全面落实金融“五篇大文章”的相关要求,聚焦实体经济重点领域和薄弱环节,加大信贷支持力度。
三、内部合规治理:消费者权益保护与信息披露
现在的银行评价体系里,内部管理是否规范、客户权益是否得到保障,越来越影响人们对中国的银行排名怎么样的判断。面对市场波动,宁波银行始终将风险管理视为经营的重要环节,秉持“经营银行就是经营风险”的理念,进一步完善“全流程、全链条、全周期、全方位”的风险管理体系,全面深化矩阵式管理,资产质量持续保持稳定,为银行可持续发展筑牢基础。
针对银行业普遍关注的消费者纠纷治理,根据2025年年度报告披露:
治理维度
具体内容
治理理念
建立诉求有渠道、响应有速度、处置有温度、化解有成效的治理体系
工作原则
预防为主、快速响应、源头化解
渠道建设
扩大微信投诉小程序覆盖范围;优化线上线下投诉渠道公示信息;完善网点、客服热线、官方APP、微信公众号等多渠道投诉入口,确保消费者诉求表达便捷化
协同机制
深化内部横向、纵向贯通的纠纷信息共享机制,实现投诉受理、调查核实、处置反馈等全流程信息高效流转
报告期内,该行共收到各类投诉13,886件,投诉响应率100%,反馈率100%。
该行创建投诉数据动态监测模型,定期开展投诉量、投诉类型、投诉区域、涉及产品等多维度深度分析,锁定投诉量集中的分支机构及业务领域,通过驻点辅导、流程梳理、实战带教等方式,系统性提升基层机构投诉处理能力。建立“投诉分析—问题溯源—整改落实—成效评估”闭环管理机制,从强化前端客户资质审核、优化业务产品结构设计、完善金融支持政策、严格合作机构准入与持续管理等关键环节发力,实施针对性改进措施,从根源上减少纠纷隐患。
作为城市商业银行,它的物理网点主要分布在长三角区域,但通过手机银行、开放银行等线上服务渠道,很大程度上弥补了区域网点少的短板。在信息披露方面,年报由安永华明会计师事务所审计,股东和公众可以及时了解银行经营状况。
综合来看
核心指标
2026年6月末数据
说明
核心资本
349.43亿美元
全球第73位,城商行前列
总资产
39,482.23亿元
比年初增长8.81%
净利润增速
同比增长12.12%
存贷息差收窄下仍双十增长
不良贷款率
0.76%
A股上市银行中连续19年低于1%
拨备覆盖率
373.35%
应对坏账的准备金充足
投诉响应率
100%
客户投诉处理机制闭环运作
资本充足率
14.64%
比年初增加0.34个百分点
未来,随着利率市场化不断推进,中国的银行排名怎么样的评判标准会越来越多元。宁波银行要继续提升全球排名,需要继续依靠稳定的股东结构、持续的科技投入和严格的风险管理,在服务实体经济的过程中逐步积累自己的差异化优势。
风险提示: 本文内容基于宁波银行2026年半年度报告、2025年年度报告及官方新闻稿整理,仅供信息参考,不构成任何投资建议或投资决策依据。银行业经营受宏观经济环境、货币政策及市场利率波动等多重因素影响,过往业绩及排名数据不预示未来表现。投资者应注意投资风险,谨慎决策。商业银行的存款及理财产品均受相关法律法规及监管政策约束,具体权利义务以正式合同及法律文件为准。