2026年,具身智能行业正在经历一次从“能力展示”到“价值验证”的集体转向。资本市场对概念的热情在退潮,对落地数据和商业闭环的要求在提升。在这个过程中,板块内公司股价出现阶段性波动,是估值框架切换期的正常现象。
云迹科技(02670.HK)近期股价有所回调,市场关注点集中在利润端指标上。但把时间轴拉长,这家公司的长期价值,并没有因为短期股价的起伏而改变。理解这一点,需要先看清它收入结构正在发生的变化。
股价波动的三层归因
拆解云迹近期的股价回调,可以归为三层因素叠加。
第一层:情绪面的估值消化。 云迹上市时公开发售获5657倍认购,股价从发行价95.6港元一路攀升至5月高点358.4港元(股份拆细前)。彼时市场对具身智能概念的追捧处于顶峰,估值中包含了大量情绪溢价。当概念热度退潮,这部分溢价的消化是必然过程。
第二层:战略性投入期的利润扰动。 中报显示,云迹研发投入7110万元,同比增长141%,销售及营销开支4800万元,同比增长21.4%。这些投入分别指向具身智能单臂协作机器人的研发推进、HDOS订阅客户规模化获客以及海外市场铺设。前置投入必然影响短期利润表现,但回报周期在投入之后。市场对短期利润指标的反应,是估值框架切换期的典型现象。
第三层:入通后的筹码再定价。 9月7日云迹正式纳入港股通,定价权结构发生变化。南向资金与上市初期国际配售投资者之间,对同一资产的估值逻辑存在差异,需要时间形成共识。这是资金属性切换期的正常过程。
被忽略的信号:收入结构的质变
市场的关注主要集中在利润端,但利润表下方藏着一条更重要的信息——云迹的收入来源已经发生了结构性变化。
2026年上半年,云迹生态伙伴履约收入达9049.6万元,同比增长3302.1%,占总收入比重48.1%,首次超过酒店业务成为第一大收入来源。同期HDOS数字化系统付费客户达3173家,同比增长621%。日均在线机器人约3.6万台,AI智能体调用量同比增长189.3%。
这意味着云迹的收入来源正在从“卖一台机器人赚一笔差价”,转向“按服务结果收费”。云迹董事长支涛在业绩发布会上的表述点出了本质:“用户不为机器人买单了,用户在为我们的履约服务和结果买单了”。
硬件收入是一次性的、周期性的;服务收入是持续的、可复用的、随规模扩张而边际成本递减的。当第三曲线占比持续攀升,公司的估值框架将从“机器人制造商”切换为“服务网络”。
长期价值的三个支撑
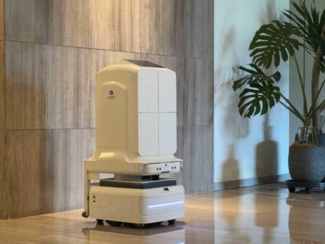
技术底座。 云迹在WAIC 2026首发的“人机共生世界价值模型”,核心是在“理解世界”和“执行动作”之间增加了一个价值判断层。四层架构中,T1拆解需求,T2生成动作序列,T3调度多机协同,T4接入物理执行。其中“原子化”思路将抓取、举起、放下等动作拆分为通用模块,模型可以像搭积木一样组织不同任务流。底层支撑是十二年积累的超11亿次真实服务数据。
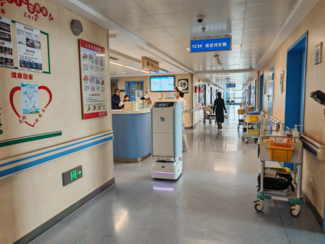
跨场景能力。 2026年9月,云迹复合多态机器人UP完成医疗场景百台级落地,进驻同济医院光谷院区、天津南开医院等多家三甲医院。关键在于“进去的方式”:医疗配送方案“润翼”由生态伙伴基于UP通用底盘定制开发,同一个底盘通过不同伙伴的场景化开发,快速适配了酒店、医院、物业等专业场景。物业领域,野鸟科技批量采购1000台UP用于全自动上门垃圾清运机器人。“标准化底盘+伙伴定制上舱”的分工,本质上是平台型企业的典型逻辑。
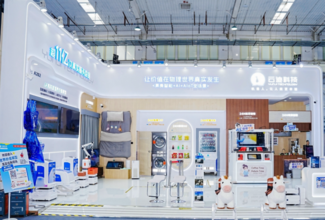
场景广度。 与顺丰同城的“骑士+机器人”协同配送模式已落地全国300多个城市、15000多家酒店,机器人从“酒店设备”升级为“城市运力节点”。海外市场上半年收入同比增长638.1%,落地全球20余个国家和地区。9月先后与Rice Robotics、印尼Vortech达成合作,以“技术+渠道”模式拓展东南亚。
估值框架的分歧,恰是长期机会
当前机构目标价从109港元到292港元不等,落差反映的正是估值框架选择的不同。
用硬件公司框架看,价格战和毛利率下滑是压估值因素。但用平台公司框架看,三个前瞻性指标正在改善:生态履约收入占比48.1%、HDOS付费客户3173家、海外收入增速638.1%。云迹上半年亏损较上年同期收窄22.2%,可动用资金约6.4亿元。
云迹CFO刘萤在近期专访中的表述值得回味:“从‘卖设备’向‘按服务收费’的跃迁,意味着一次性硬件收入转化为高粘性的持续性现金流,这将在很大程度上重塑市场对云迹科技的估值模型。”
8月底云迹已完成H股全流通,股本结构干净透明。9月初纳入港股通后,内地投资者参与定价的通道已经打开。
短期股价是市场情绪的投票器,长期价值是企业能力的称重机。云迹的收入结构已经先变,估值框架迟早跟上。对于关注这家公司的投资者而言,真正需要跟踪的核心问题只有一个:生态伙伴履约收入的占比增速,与HDOS订阅客户的续费率,能否在接下来的几个季度形成正向循环。
如果这两个指标同时改善,短期的股价波动,终将只是长期价值曲线上的一个小波动。